
Rovnováha a svobodaProč se k velkým životním cílům nedá jen došetřit
Když člověk zjistí, že mu peníze nestačí na život, jaký by chtěl žít, má v podstatě dvě možnosti: utrácet méně, nebo vydělávat víc. Pomoct může obojí. Jenže každá z těch cest vede jinam.
Šetřením hospodařím s tím, co mám. Vyšším příjmem získávám víc, s čím můžu hospodařit.
Dvě misky vah
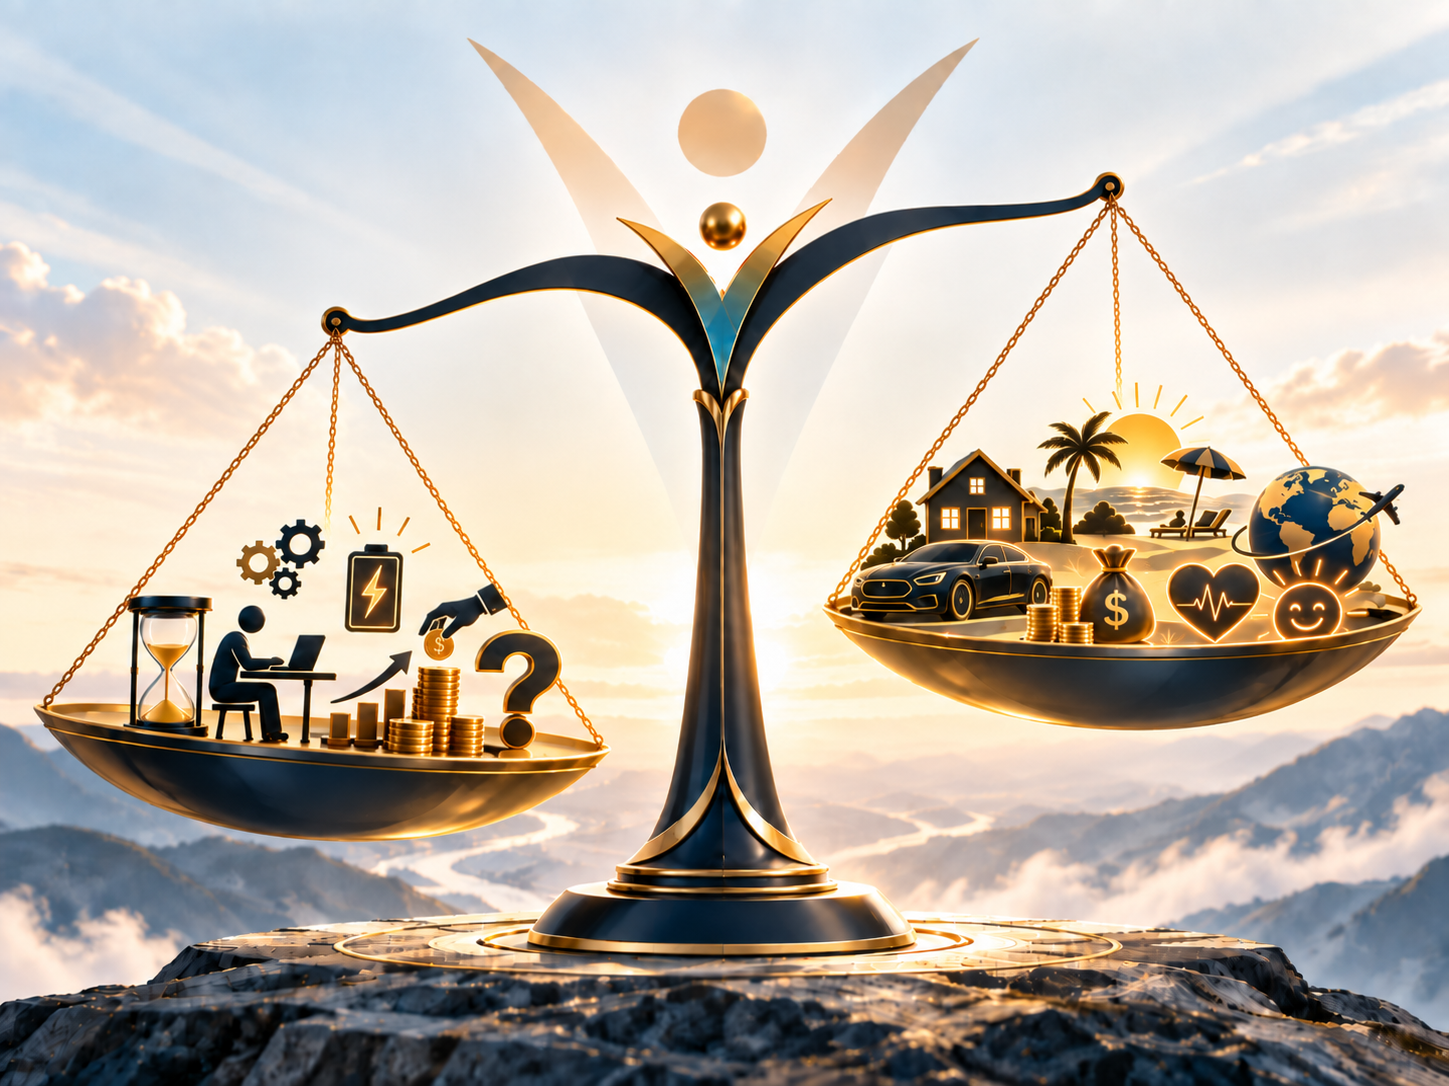
Na jedné misce je to, co dnes do života dáváte: čas, který vám protéká mezi prsty, hodiny u počítače, kolotoč povinností, vybitá baterie a velký otazník, jestli to celé jednou bude stačit. Na druhé misce je život, jaký chcete žít: bezpečný domov, spolehlivé auto, zdraví a energie, čas na rodinu, cestování a rezerva, díky které v noci klidně spíte.
A teď to hlavní. Když se váhy nevyrovnávají, většina lidí sáhne po tom nejsnazším: začne ubírat z pravé misky. Odloží dovolenou, dětem zruší kroužek, místo kvalitního jídla kupuje levnější. Váhy se opravdu vyrovnají — jenže jen proto, že se pravá strana zmenšila.
Sny se nevyrovnávají tím, že je zmenšíme.
Kdy šetření přestává být šetřením
Šetření má jednu velkou výhodu: můžete začít hned. Potíž nastane, když se z něj stane hlavní plán, jak dosáhnout velkých životních cílů. Má totiž přirozenou hranici — výdaje nikdy nesnížíte na nulu. Každý další krok už znamená horší jídlo, menší byt, starší auto, méně cestování, žádné kurzy nebo odkládání návštěvy lékaře.
Od určité chvíle už nešetříte peníze. Snižujete si životní úroveň.
Šetření má dno. Příjem strop nemá. Proto si druhá cesta klade jinou otázku: „Co můžu udělat, aby moje práce, znalosti, podnikání nebo peníze měly větší hodnotu?“
Matematika reality
Vezměme cíl 1 700 000 Kč — auto, vlastní peníze na bydlení a rezerva. Tolik let na něj budete střádat podle toho, kolik vám každý měsíc zbude (bez úroků a inflace):
Mezi ušetřenými 5 000 Kč a vydělanými 20 000 Kč navíc je rozdíl 21 let vašeho života.
Pět úrovní finanční svobody
Než začnete cokoli měnit, musíte vědět, kde stojíte. YVYL proto nejdřív spočítá jediné číslo: kolik měsíců byste vydrželi, kdyby vám dnes přestaly chodit všechny příjmy z práce.
Přežití
0–1 měsíc
Stabilita
1–6 měsíců
Bezpečí
6–12 měsíců
Komfort
24 měsíců
Svoboda
majetek platí život
Sedm ukazatelů, které rozhodují
| Životní náklady | Kolik mě stojí život, jaký dnes žiju |
|---|---|
| Rezerva | Kolik měsíců vydržím bez příjmu |
| Cash flow | Kolik mi každý měsíc opravdu zbude |
| Dluh | Nakolik mi dluhy svazují ruce |
| Čisté jmění | Majetek minus závazky |
| Stáří | Jestli budu mít z čeho žít, až přestanu pracovat |
| Nezávislý příjem | Jakou část života mi platí majetek |
Kolik měsíců svobody máte
Modelový příklad: život stojí 67 400 Kč měsíčně a rezerva na horší časy je 472 000 Kč. Bez příjmu tedy vydržíte 7,0 měsíce. Na 24 měsíců potřebujete 1 617 600 Kč, s 15% polštářem 1 860 240 Kč — chybí vám 1 388 240 Kč.
Váš život dnes stojí
67 400 Kč
Rezerva na horší časy
472 000 Kč
Bez příjmu vydržíte
7,0 měsíců
Dokud neznáte své číslo, nemáte plán, jen přání.
Neškrtejte si život. Zvětšete to, s čím můžete hospodařit.
Šetření je užitečný nástroj. Pomůže udělat pořádek v rozpočtu a vytvořit první rezervu. K velkému životnímu cíli vás ale nikdy nedoveze. Registrace i plánování v YVYL jsou zdarma.